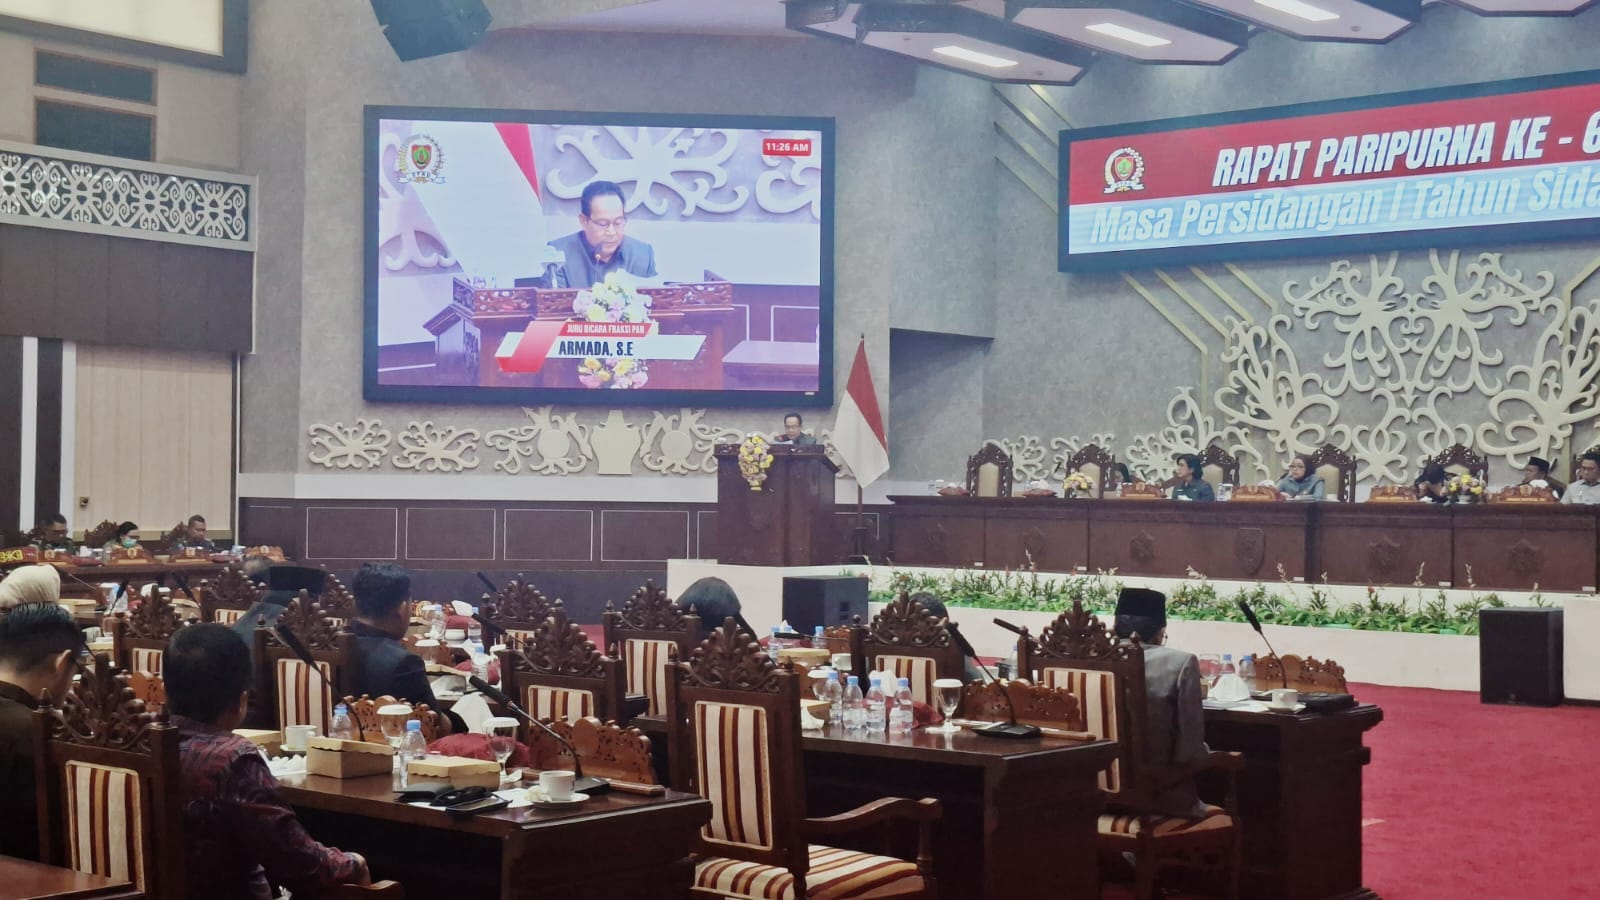
PALANGKA RAYA – Fraksi Partai Amanat Nasional (PAN) DPRD Kalimantan Tengah (Kalteng) memberikan catatan kritis terhadap Nota Keuangan dan Rancangan Anggaran Pendapatan dan Belanja Daerah (RAPBD) Tahun Anggaran 2027. Salah satu poin krusial yang disoroti adalah target tambahan Pendapatan Asli Daerah (PAD) sebesar Rp176,45 miliar.
Juru Bicara Fraksi PAN DPRD Kalteng, Armada, menegaskan bahwa target peningkatan tersebut harus ditetapkan secara realistis, terukur, serta didukung oleh sumber penerimaan yang jelas dan valid.
“Jangan sampai peningkatan target pendapatan hanya memperbesar angka di atas kertas, tetapi pada akhirnya tidak tercapai dan justru memengaruhi keseimbangan serta pelaksanaan APBD Tahun Anggaran 2027,” kata Armada saat membacakan pemandangan umum fraksi dalam Rapat Paripurna di DPRD Kalteng atas RAPBD 2027, Selasa, 15 September 2026.
Menurut Armada, bagi Fraksi PAN, APBD bukan sekadar kumpulan angka pendapatan dan belanja. Instrumen kebijakan ini sangat menentukan arah pembangunan, kualitas pelayanan publik, serta sejauh mana kehadiran pemerintah dapat dirasakan langsung oleh masyarakat.
Oleh sebab itu, Fraksi PAN meminta agar pembahasan RAPBD TA 2027 dilandasi oleh prinsip kehati-hatian fiskal, efektivitas dan kualitas belanja, pemerataan pembangunan, serta keberpihakan yang nyata terhadap kebutuhan masyarakat.
Berdasarkan Nota Keuangan yang disampaikan, struktur RAPBD Kalteng TA 2027 terdiri atas Pendapatan Daerah Rp5,336 triliun lebih, Belanja Daerah Rp5,736 triliun lebih, Defisit Anggaran Rp350 miliar lebih, Penerimaan Pembiayaan Rp350 miliar lebih, Sisa Lebih Pembiayaan Anggaran (Silpa) Rp350 miliar lebih, dan Pembiayaan Netto Rp350 miliar lebih.
Melihat struktur anggaran tersebut, Fraksi PAN memberikan perhatian serius pada kemampuan fiskal daerah, efektivitas belanja, hingga rasionalisasi program yang belum menjadi prioritas. Pemenuhan belanja wajib (mandatory spending) serta konsistensi program daerah dengan prioritas nasional juga menjadi catatan penting.
Fraksi PAN menekankan pentingnya menjaga konsistensi antara Kebijakan Umum Anggaran dan Prioritas Plafon Anggaran Sementara (KUA-PPAS) dengan RAPBD TA 2027. Setiap penyesuaian, baik pada sektor pendapatan, belanja, maupun pembiayaan, harus memiliki dasar hukum dan argumentasi yang jelas.
Konsistensi ini penting untuk menjaga kredibilitas proses penganggaran serta memastikan APBD disusun berdasarkan perencanaan yang terukur dan dapat dipertanggungjawabkan,” pungkas Armada.
(Syauqi)